
Rentenpflicht für Selbstständige: Der Staat greift nach den Gründern
Deutschland braucht mehr Unternehmer, mehr Gründer und mehr Eigenverantwortung. Ausgerechnet in dieser Situation empfiehlt die Alterssicherungskommission, neue Selbstständige verpflichtend in die gesetzliche Rentenversicherung einzubeziehen. Was offiziell der sozialen Absicherung dienen soll, könnte für junge Unternehmen zur nächsten erheblichen Belastung werden. Und angesichts der demografischen Entwicklung stellt sich zwangsläufig die Frage, ob hier wirklich in erster Linie die Selbstständigen geschützt werden sollen oder ob nicht vielmehr ein zunehmend unter Druck geratenes Rentensystem dringend neue Beitragszahler benötigt.
Stand: 16. August 2026
Neue Selbstständige sollen verpflichtend einzahlen
Die Alterssicherungskommission der Bundesregierung hat im Juni 2026 vorgeschlagen, künftig grundsätzlich alle neu startenden Selbstständigen in die gesetzliche Rentenversicherung einzubeziehen, sofern sie nicht bereits einem anderen obligatorischen Alterssicherungssystem unterliegen. Besonders bemerkenswert ist dabei, dass für diese neuen Selbstständigen ausdrücklich keine Möglichkeit vorgesehen ist, sich für eine andere Form der Altersvorsorge zu entscheiden. Wer nach dem noch festzulegenden Stichtag gründet, soll also grundsätzlich Pflichtmitglied der gesetzlichen Rentenversicherung werden. Bereits heute tätige Selbstständige sollen zwar ebenfalls zunächst einbezogen werden, nach dem Vorschlag jedoch die Möglichkeit erhalten, ohne besondere Voraussetzungen wieder auszusteigen.
Wichtig ist dabei die rechtliche Einordnung: Stand August 2026 handelt es sich noch nicht um eine bereits geltende allgemeine Rentenversicherungspflicht für sämtliche Selbstständigen. Es ist eine Empfehlung der Alterssicherungskommission, die allerdings politisch erhebliches Gewicht besitzt. Bundeskanzler Friedrich Merz und Bundesarbeitsministerin Bärbel Bas haben bereits deutlich gemacht, dass die Empfehlungen der Kommission zügig in gesetzgeberische Maßnahmen überführt werden sollen. Wer das Thema deshalb als bloße theoretische Diskussion abtut, dürfte die politische Dynamik unterschätzen.
Quelle: Bericht der Alterssicherungskommission der Bundesregierung
Quelle: Bundesregierung zur Vorstellung des Kommissionsberichts
Für Gründer sind solche Belastungen keine Kleinigkeit
Offenbar ist auch der Kommission bewusst, dass man einem Gründer nicht unmittelbar nach der Gewerbeanmeldung mehrere hundert Euro zusätzliche monatliche Fixkosten aufbürden kann. Deshalb soll während einer dreijährigen Gründungsphase zunächst nur der halbe Regelbeitrag erhoben werden. Anschließend soll sich die Beitragsberechnung grundsätzlich am System der heute bereits pflichtversicherten selbstständigen Handwerker orientieren. Alternativ soll eine einkommensabhängige Berechnung möglich sein.
Die konkreten zukünftigen Beitragshöhen stehen noch nicht fest. Die heutigen Werte zeigen aber sehr deutlich, über welche Größenordnung gesprochen wird. Im Jahr 2026 beträgt der halbe Regelbeitrag für pflichtversicherte Selbstständige 367,82 Euro monatlich. Der volle Regelbeitrag liegt bei 735,63 Euro. Das entspricht 4.413,84 Euro beziehungsweise 8.827,56 Euro im Jahr.
Quelle: Deutsche Rentenversicherung zu Selbstständigen und Regelbeiträgen
Für einen gut verdienenden Unternehmer mit etabliertem Kundenstamm mögen 735 Euro im Monat verkraftbar sein. Bei einer Unternehmensgründung sieht die Realität völlig anders aus. Ein junges Unternehmen muss zunächst Kunden gewinnen, Werbung finanzieren, Software und Arbeitsmittel anschaffen, Versicherungen bezahlen, Rücklagen bilden und häufig über Monate hinweg mit stark schwankenden Einnahmen zurechtkommen. Gleichzeitig muss der Gründer seinen privaten Lebensunterhalt bestreiten und trägt das wirtschaftliche Risiko vollständig selbst.
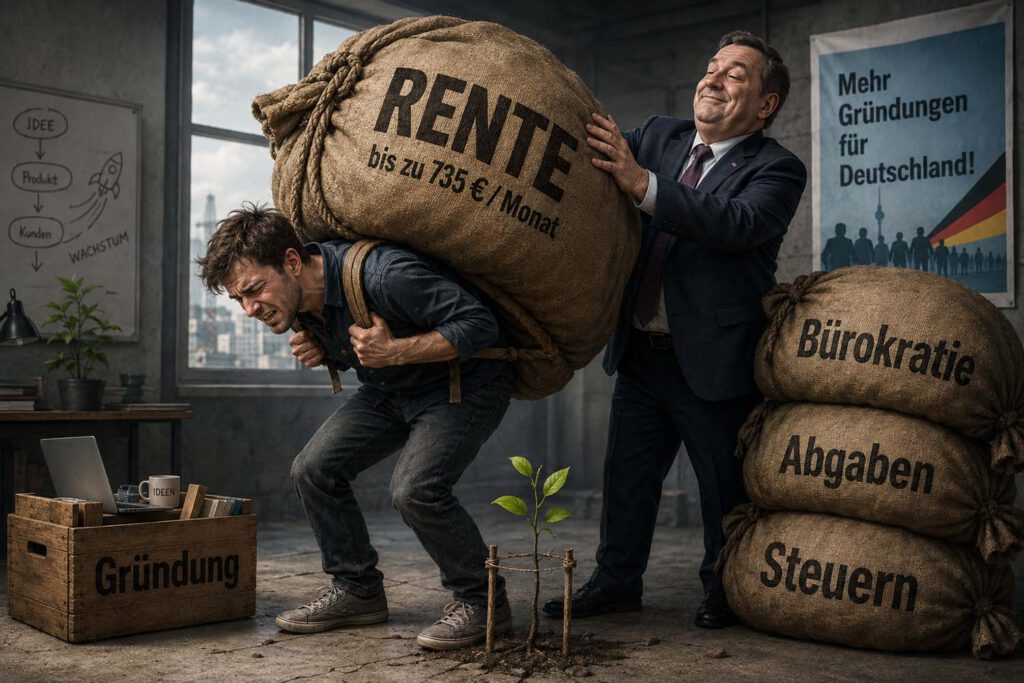
Eine Unternehmensgründung ist wie eine kleine Pflanze. Sie braucht Licht, Wasser, Zeit und vor allem die Möglichkeit, zunächst Wurzeln zu schlagen. Man stärkt eine solche Pflanze nicht, indem man kurz nach dem Austreiben zusätzliche Gewichte an ihr befestigt. Genau das geschieht jedoch, wenn ausgerechnet in den ersten Jahren immer neue Fixkosten und Sozialabgaben hinzukommen.
8.827 Euro jährlich sind für einen jungen Unternehmer keine abstrakte Zahl. Dieses Geld kann eine Werbekampagne finanzieren, eine notwendige Maschine bezahlen, mehrere Monate Geschäftsmiete abdecken oder als Liquiditätsreserve darüber entscheiden, ob ein schwaches Quartal überstanden wird. Wer Unternehmertum ernsthaft fördern möchte, müsste deshalb eigentlich darüber nachdenken, welche Belastungen man Gründern in den ersten Jahren abnehmen kann. Stattdessen beschäftigt sich die Politik wieder einmal damit, welche zusätzlichen Verpflichtungen man ihnen auferlegen könnte.
Selbstständig bedeutet eben selbstständig
Bei der gesamten Diskussion wird außerdem ein grundlegender Unterschied zwischen Arbeitnehmern und Unternehmern weitgehend ignoriert. Selbstständige und Unternehmer sind eben genau das: selbstständig. Sie haben sich häufig ganz bewusst dafür entschieden, Verantwortung für ihr Einkommen, ihr Vermögen und ihre Zukunft selbst zu übernehmen. Dazu gehört selbstverständlich auch die Altersvorsorge.
Viele Unternehmer investieren deshalb in unterschiedliche Kapitalwerte. Sie bauen Wertpapierdepots mit Aktien und Fonds auf, erwerben Immobilien, halten Edelmetalle, investieren teilweise auch in Kryptowährungen oder schaffen über Jahrzehnte Unternehmensvermögen. Andere nutzen zusätzlich private Rentenlösungen. Diese Menschen wollen sich gerade nicht ausschließlich darauf verlassen, dass ihnen der Staat in dreißig oder vierzig Jahren eine ausreichende Altersversorgung garantiert. Sie schaffen sich mehrere Standbeine und verteilen ihr Vermögen auf unterschiedliche Anlageklassen.
Wer darüber hinaus freiwillig in die gesetzliche Rentenversicherung einzahlen möchte, soll selbstverständlich die Möglichkeit dazu haben. Aber freiwillig bedeutet freiwillig.
Selbst die Alterssicherungskommission stellt in ihrem Bericht fest, dass nur ein kleiner Teil der Selbstständigen überhaupt keinerlei Altersvorsorge betreibt. Gleichzeitig räumt sie ein, dass die Datenlage über den tatsächlichen Umfang privater Vorsorge unvollständig ist. Damit fällt ein häufig verwendetes politisches Narrativ bereits in sich zusammen. Nicht jeder Selbstständige, der keine Beiträge zur gesetzlichen Rentenversicherung zahlt, steht mit 67 Jahren mittellos vor dem Sozialamt. Viele haben schlicht andere Wege gewählt, Vermögen aufzubauen.
Quelle: Bericht der Alterssicherungskommission
Eine Vorsorgepflicht ist nicht dasselbe wie Rentenzwang
Natürlich kann man darüber diskutieren, ob Selbstständige verpflichtet werden sollten, eine gewisse Mindestvorsorge für das Alter nachzuweisen. Wer jahrzehntelang hohe Einkommen erzielt, keinerlei Vermögen bildet und anschließend vollständig von der Allgemeinheit getragen werden muss, erzeugt ebenfalls ein gesellschaftliches Problem. Eine solche Diskussion ist legitim.
Daraus folgt jedoch keineswegs, dass Altersvorsorge zwingend über die gesetzliche Rentenversicherung erfolgen muss. Der Staat könnte genauso gut einen gesetzlichen Rahmen definieren, innerhalb dessen Selbstständige nachweisen müssen, dass sie tatsächlich langfristig Vermögen aufbauen. Das könnte beispielsweise über kapitalgedeckte Vorsorgelösungen, geeignete Wertpapierdepots oder private Altersvorsorgeprodukte erfolgen. Entscheidend wäre dann das Ergebnis, nämlich ausreichende Vorsorge, und nicht die Frage, ob das Geld in ein bestimmtes staatliches System eingezahlt wurde.
Interessanterweise erkennt die Politik die Vorteile kapitalgedeckter Vorsorge an anderer Stelle längst an. Mit der Reform der privaten Altersvorsorge wurde 2026 unter anderem ein Altersvorsorgedepot geschaffen, das Investitionen in Aktien, Fonds und ETF ermöglichen soll. Selbstständige wurden ausdrücklich in den Kreis der möglichen Nutzer einbezogen.
Quelle: Deutscher Bundestag zur Reform der privaten Altersvorsorge
Auf der einen Seite erklärt der Staat also, dass kapitalgedeckte Vorsorge über Wertpapiere sinnvoll sein kann. Auf der anderen Seite soll ein neu gegründeter Selbstständiger möglicherweise trotzdem verpflichtend in die gesetzliche Rentenversicherung einzahlen.
Das passt nur schwer zusammen.
Das eigentliche Problem heißt Demografie
Um zu verstehen, warum ausgerechnet jetzt nach neuen Beitragszahlern gesucht wird, genügt ein Blick auf die Bevölkerungsentwicklung. Deutschland altert erheblich. Nach der aktuellen Bevölkerungsvorausberechnung des Statistischen Bundesamtes wird bereits im Jahr 2035 ungefähr jeder vierte Mensch in Deutschland mindestens 67 Jahre alt sein. 2024 war es etwa jeder Fünfte. Bis 2038 dürfte die Zahl der Menschen im Rentenalter auf mehr als 20 Millionen steigen, während gleichzeitig die Zahl der Menschen im klassischen Erwerbsalter langfristig zurückgeht.
Quelle: Statistisches Bundesamt zur Bevölkerungsentwicklung
Für ein umlagefinanziertes Rentensystem ist das ein fundamentales Problem. Die Beiträge eines heute 30 Jahre alten Arbeitnehmers oder Selbstständigen werden schließlich nicht auf einem persönlichen Konto angespart und für dessen eigene Rente investiert. Sie werden im Wesentlichen dafür verwendet, die heutigen Renten zu finanzieren. Die eigene spätere Versorgung hängt deshalb davon ab, dass zukünftige Generationen wiederum ausreichend Beiträge und Steuern aufbringen können.
Dieses System funktioniert vergleichsweise komfortabel, solange einer großen Zahl von Beitragszahlern eine deutlich kleinere Zahl von Rentnern gegenübersteht. Genau dieses Verhältnis verändert sich jedoch seit Jahren. Immer mehr Leistungsempfänger treffen auf eine relativ kleiner werdende Erwerbsbevölkerung.
Auch die offiziellen Prognosen zeigen die Konsequenzen. Der Beitragssatz zur gesetzlichen Rentenversicherung liegt derzeit bei 18,6 Prozent. Nach dem Rentenversicherungsbericht der Bundesregierung wird bereits für die kommenden Jahre mit einem deutlichen Anstieg gerechnet. Für 2028 werden 19,8 Prozent erwartet. Bis 2039 soll der Beitragssatz nach aktueller Projektion auf rund 21,2 Prozent steigen.
Quelle: Bundesregierung zum Rentenversicherungsbericht
Das bedeutet nicht, dass die gesetzliche Rentenversicherung eines Morgens plötzlich nicht mehr existieren wird. Ein Staat kann ein solches System sehr lange aufrechterhalten. Er kann Beiträge erhöhen, zusätzliche Steuermittel einsetzen, das Renteneintrittsalter verändern, Leistungen anpassen oder neue Beitragszahler in das System aufnehmen.
Genau der letzte Punkt führt uns zurück zu den Selbstständigen.
Neue Beitragszahler verschaffen dem System zunächst Luft
Die Alterssicherungskommission beschreibt selbst bemerkenswert offen, welchen finanziellen Effekt die Einbeziehung weiterer Erwerbstätiger hat. In ihrem Bericht ist von sogenannten Einführungsgewinnen die Rede. Wenn zusätzliche Personengruppen erstmals Beiträge in die gesetzliche Rentenversicherung einzahlen, verbessert dies die Finanzlage zunächst erheblich, weil sofort neue Einnahmen entstehen, während die daraus resultierenden Rentenansprüche größtenteils erst Jahrzehnte später fällig werden.
Für die Einbeziehung der Selbstständigen berechnet die Kommission sogar einen konkreten Effekt. Mittelfristig könnte der Beitragssatz dadurch ungefähr 0,5 Prozentpunkte niedriger ausfallen. Langfristig verliert dieser Effekt wieder an Bedeutung, weil auch die neu einzahlenden Selbstständigen irgendwann Rentenansprüche geltend machen.
Quelle: Bericht der Alterssicherungskommission
Die Rechnung ist ausgesprochen einfach. Die Beiträge kommen heute. Die daraus entstehenden Verpflichtungen kommen später.
Wir wissen deshalb sehr genau, worauf die Maßnahme zumindest finanziell hinausläuft. Das bestehende Rentensystem erhält zusätzliche Beitragszahler und damit zunächst zusätzliche Luft. Man muss nicht behaupten, dies sei der einzige politische Beweggrund. Der stabilisierende Effekt ist jedoch keine Spekulation, sondern Bestandteil der offiziellen Berechnungen.
Wer daraus schließt, dass der Staat mit der Einbeziehung der Selbstständigen auch versucht, einem zunehmend unter demografischen Druck stehenden Rentensystem zusätzliche Zeit zu verschaffen, benötigt keine Verschwörungstheorie. Er muss lediglich die Zahlen betrachten.
Politiker denken bis zum nächsten Wahlgang
Hier zeigt sich ein grundsätzliches Problem staatlicher Altersvorsorgepolitik. Altersvorsorge benötigt einen Planungshorizont von dreißig, vierzig oder fünfzig Jahren. Politik funktioniert dagegen in Legislaturperioden. Regierungen müssen die nächste Wahl gewinnen, aktuelle Haushalte finanzieren und politische Probleme innerhalb weniger Jahre beherrschbar erscheinen lassen.
Ein heute 30 Jahre alter Gründer muss vollkommen anders denken. Für ihn ist entscheidend, welches Vermögen ihm mit 60, 65 oder 70 Jahren tatsächlich zur Verfügung steht. Wenn er heute Geld investiert, muss er sich überlegen, welchen Wert dieses Kapital in drei oder vier Jahrzehnten besitzen könnte.
Politiker denken bis zum nächsten Wahlgang. Unternehmer müssen Jahrzehnte vorausdenken.
Genau deshalb ist es problematisch, einem jungen Selbstständigen vorzuschreiben, dass ein erheblicher Teil seiner Altersvorsorge zwingend über ein System laufen soll, dessen zukünftige Beiträge, Leistungen und Rahmenbedingungen jederzeit politisch verändert werden können. Niemand kann heute seriös garantieren, wie hoch das Renteneintrittsalter im Jahr 2060 sein wird, welches Rentenniveau dann gilt oder welche Beitragssätze zukünftige Generationen tragen müssen.
Ein Unternehmer, der Vermögen aufbaut, kann dagegen zumindest teilweise selbst bestimmen, welche Risiken er eingeht, wie breit er investiert und welche Vermögenswerte er besitzt.
Deutschland sollte seine Gründer wachsen lassen
Deutschland beklagt seit Jahren zu wenig wirtschaftliche Dynamik, fehlende Unternehmensgründungen und einen zunehmend unattraktiven Standort für Unternehmer. Gleichzeitig steigen Regulierung, Bürokratie und Abgabenlast. In dieser Situation auch noch darüber nachzudenken, neue Selbstständige mit einer weiteren obligatorischen Zahlung zu belasten, zeigt ein bemerkenswertes Verständnis von Gründungsförderung.
Ein Unternehmen mit fünfzig Mitarbeitern kann Belastungen tragen, die für einen Gründer im ersten Jahr existenzbedrohend sein können. Genau deshalb darf eine Unternehmensgründung nicht behandelt werden wie ein längst etabliertes Unternehmen.
Die kleine Pflanze muss zunächst wachsen dürfen.
Wenn sie später zu einem kräftigen Baum geworden ist, kann sie Lasten tragen, Steuern zahlen, Arbeitsplätze schaffen und einen erheblichen Beitrag zur Gesellschaft leisten. Wer sie jedoch bereits beim ersten Austreiben mit immer neuen Gewichten belastet, darf sich nicht wundern, wenn viele Gründer irgendwann entscheiden, dass sich das Risiko einer Selbstständigkeit schlicht nicht mehr lohnt.
Vorsorge ja. Zwang nein.
Selbstständige müssen Verantwortung für ihre Zukunft übernehmen. Dazu gehört selbstverständlich eine vernünftige Altersvorsorge. Doch Eigenverantwortung bedeutet gerade, dass Menschen innerhalb sinnvoller gesetzlicher Grenzen selbst entscheiden können, wie sie diese Vorsorge gestalten.
Wer Aktien besitzt, Immobilien aufbaut, Edelmetalle hält, Unternehmensvermögen schafft oder andere geeignete Vorsorgelösungen nutzt, handelt nicht automatisch weniger verantwortungsvoll als jemand, der Beiträge in die gesetzliche Rentenversicherung einzahlt. Er hat lediglich einen anderen Weg gewählt.
Der Staat kann verlangen, dass Menschen vorsorgen.
Er sollte ihnen aber nicht ohne zwingenden Grund vorschreiben, dass diese Vorsorge ausschließlich über ein zunehmend unter demografischen Druck stehendes Umlagesystem erfolgen muss.
Das deutsche Rentensystem benötigt strukturelle Reformen. Es benötigt mehr Kapitaldeckung, langfristige Planung und eine ehrliche Auseinandersetzung mit der demografischen Realität. Was es nicht benötigt, ist die Illusion, man könne das grundlegende Problem lösen, indem man immer neue Gruppen von Beitragszahlern in das bestehende System holt.
Denn auch diese Menschen werden irgendwann Rentner.
Und genau deshalb sollte Deutschland seine Gründer nicht als neue Finanzierungssäule eines alten Systems betrachten, sondern als das, was sie eigentlich sind: Menschen, die bereit sind, Verantwortung zu übernehmen, Risiken einzugehen, Vermögen aufzubauen und im besten Fall Arbeitsplätze und Wohlstand zu schaffen.
Eine junge Pflanze braucht keinen zusätzlichen Betonklotz. Sie braucht die Chance, ein Baum zu werden.
Stand: 16. August 2026. Dieser Beitrag stellt eine redaktionelle Einordnung dar und keine Rechtsberatung.
Redaktioneller Hinweis zum Einsatz von KI
Dieser Beitrag wurde teilweise mit Unterstützung künstlicher Intelligenz erstellt. Sämtliche Inhalte wurden anschließend von Hauptmannl Consulting redaktionell geprüft, überarbeitet und in dieser Fassung veröffentlicht.
Die inhaltliche Verantwortung für den Beitrag liegt bei Hauptmannl Consulting.
Stand: 16. August 2026